
Bauunternehmen gründen: Rechtsform, Bauabzugsteuer und Freistellungsbescheinigung von Anfang an richtig aufsetzen

Wer eine Baufirma gründet oder ein Bauunternehmen aufbaut, betritt steuerlich gesehen ein anderes Terrain als ein Friseur oder ein IT-Dienstleister. Vier Mechanismen greifen im Baugewerbe von Anfang an und kosten denjenigen, der sie zu spät entdeckt, echtes Geld: die Wahl der richtigen Rechtsform mit Blick auf die Haftung bei Baumängeln, die Freistellungsbescheinigung nach § 48b EStG mit dem drohenden 15-prozentigen Bauabzugsteuer-Einbehalt, die Steuerschuldumkehr nach § 13b UStG sowie die Pflicht zur Bilanzierung unfertiger Leistungen zum Jahresende.
Diese Weichenstellungen betreffen Sie nicht irgendwann. Sie greifen ab dem ersten Auftrag. Wer sie kennt, kann sie planen. Wer sie ignoriert, bekommt sie durch ein Mahnschreiben des Finanzamts erklärt.
Dieser Leitfaden richtet sich an Gründer im Baugewerbe, die die baubranchenspezifischen Steuerregeln von Tag eins an richtig aufsetzen wollen. Er ist kein allgemeiner Gründungsratgeber, sondern fokussiert genau die vier Punkte, die im Bau anders laufen als in jeder anderen Branche.
Gewerberechtliche Voraussetzungen: Was vor der Gründung zu klären ist
Bevor Sie steuerlich tätig werden, müssen einige gewerberechtliche Voraussetzungen stimmen. Im Baugewerbe gilt für viele Gewerke die Meisterpflicht: Maurer, Zimmerer, Dachdecker, Stuckateure und Betonbauer dürfen das Gewerbe nur betreiben, wenn sie einen Meistertitel nachweisen oder die Altgesellenregelung nutzen. Die Altgesellenregelung erlaubt die Betriebsaufnahme ohne Meisterbrief, wenn Sie mindestens sechs Jahre im Beruf tätig waren, davon vier in leitender Position.
Die Eintragung in die Handwerksrolle bei der zuständigen Handwerkskammer ist Pflicht, bevor Sie Aufträge annehmen. Ohne diesen Eintrag riskieren Sie die Untersagung des Gewerbebetriebs. Parallel dazu melden Sie das Gewerbe beim Gewerbeamt der Gemeinde an, das die Information automatisch ans Finanzamt weitergibt. Sie erhalten daraufhin den Fragebogen zur steuerlichen Erfassung, den Sie vollständig und korrekt ausfüllen sollten: Insbesondere die Angabe zur voraussichtlichen Umsatzhöhe hat Konsequenzen für die Vorauszahlungen und die Umsatzsteuer-Voranmeldepflicht.
Mit dem ersten gewerblichen Arbeitnehmer werden Sie automatisch Pflichtmitglied der Berufsgenossenschaft der Bauwirtschaft (BG Bau) und müssen Beschäftigte bei der Sozialkasse des Baugewerbes (SOKA-BAU) anmelden. Beide Meldepflichten entstehen ohne gesonderte Aufforderung und sind mit Beitragspflichten verbunden, die Sie in Ihrer Liquiditätsplanung von Anfang an berücksichtigen sollten.
Rechtsform wählen: Einzelunternehmen oder GmbH für das Bauunternehmen?
Die Entscheidung zwischen Einzelunternehmen und GmbH hat im Bau eine besondere Dimension, die über den rein steuerlichen Vergleich hinausgeht: die persönliche Haftung bei Baumängeln.
Haftung bei Baumängeln als zentrale Frage
Als Einzelunternehmer oder Gesellschafter einer GbR haften Sie unbeschränkt mit Ihrem gesamten Privatvermögen. Bei Bauwerken beträgt die gesetzliche Gewährleistungsfrist nach BGB fünf Jahre, nach VOB/B ebenfalls fünf Jahre. Mängelansprüche für ein mangelhaftes Dach, eine fehlerhafte Fundamentabdichtung oder nicht normgerechte Elektroinstallationen können schnell sechsstellige Beträge erreichen. Solche Forderungen können Ihre Auftraggeber direkt gegen Sie persönlich geltend machen und damit Ihr Eigenheim, Ihre privaten Ersparnisse oder Ihr Fahrzeug betreffen.
Die GmbH beschränkt die Haftung auf das Gesellschaftsvermögen. Ihr Privatvermögen bleibt außen vor, solange Sie Ihre Geschäftsführerpflichten ordnungsgemäß erfüllen. Eine Durchgriffshaftung ist zwar möglich, etwa bei Insolvenzverschleppung oder vorsätzlicher Verletzung steuerlicher Zahlungspflichten, aber das ist beherrschbar, wenn Buchführung und Jahresabschluss stimmen.
Der steuerliche Vergleich im Überblick
Als Einzelunternehmer zahlen Sie auf den Gewinn Einkommensteuer nach dem persönlichen Steuersatz von bis zu 45 Prozent zuzüglich Solidaritätszuschlag und Gewerbesteuer. Die GmbH zahlt hingegen 15 Prozent Körperschaftsteuer plus Solidaritätszuschlag und Gewerbesteuer, was einer Gesamtbelastung auf Unternehmensebene von circa 30 Prozent entspricht. Schütten Sie Gewinne anschließend aus, fällt zusätzlich Abgeltungsteuer von 25 Prozent an.
Als Faustformel gilt: Ab einem nachhaltigen Jahresgewinn von etwa 60.000 bis 80.000 EUR ist die GmbH steuerlich vorteilhaft, wenn Sie Gewinne im Unternehmen belassen und für Wachstum reinvestieren wollen. Zahlen Sie sich nahezu den gesamten Gewinn als Geschäftsführergehalt aus, relativiert sich der Steuervorteil erheblich. Eine präzise Berechnung für Ihre konkrete Situation nimmt ein auf Bauunternehmen spezialisierter Steuerberater vor.
Die GmbH & Co. KG ist eine weitere Option: Die GmbH übernimmt die Rolle der unbeschränkt haftenden Komplementärin, während die KG steuerlich transparent besteuert wird. Diese Struktur kombiniert Haftungsschutz mit steuerlicher Flexibilität, erfordert aber höheren Verwaltungsaufwand. Detaillierte Rechenbeispiele zu beiden Strukturen finden Sie im Artikel GmbH für Bauunternehmen sowie in unserem Vergleich der optimalen Gesellschaftsform für Handwerksbetriebe.
Bauabzugsteuer und Freistellungsbescheinigung: Ab dem ersten Auftrag ein Thema
Die Bauabzugsteuer überrascht viele Gründer beim ersten größeren Auftrag: Ihr Auftraggeber ist gesetzlich verpflichtet, 15 Prozent des Rechnungsbetrags einschließlich Umsatzsteuer einzubehalten und direkt ans Finanzamt abzuführen. Er zahlt Ihnen also nur 85 Prozent des vereinbarten Preises. Die zurückbehaltenen 15 Prozent werden auf Ihre spätere Einkommensteuer oder Körperschaftsteuer angerechnet, stehen Ihnen aber als Liquidität zunächst nicht zur Verfügung.
Dieser Einbehalt nach §§ 48 bis 48d EStG gilt für alle Unternehmer als Auftraggeber, die Bauleistungen beauftragen. Das schließt nicht nur andere Bauunternehmen ein, sondern auch Vermieter, Gewerbetreibende und Betriebe, die Umbauarbeiten an ihrem Betriebsgebäude vornehmen lassen. Wer Anfang des Jahres Aufträge annimmt, Material kauft, Löhne zahlt und dann feststellt, dass 15 Prozent der Einnahmen beim Finanzamt parken, gerät schnell in Liquiditätsschwierigkeiten.
Freistellungsbescheinigung nach § 48b EStG: Beantragen Sie sie sofort
Der Ausweg ist die Freistellungsbescheinigung. Legen Sie Ihrem Auftraggeber diese Bescheinigung vor, darf er keinen Einbehalt vornehmen und zahlt den vollen Rechnungsbetrag. Die Bescheinigung ist drei Jahre gültig und muss rechtzeitig vor Ablauf beim zuständigen Betriebsfinanzamt erneuert werden.
Das Finanzamt erteilt die Freistellungsbescheinigung, wenn folgende Voraussetzungen erfüllt sind:
- Sie sind steuerlich erfasst und besitzen eine Steuernummer.
- Es bestehen keine wesentlichen Steuerrückstände.
- Steuerliche Mitwirkungspflichten wurden nicht verletzt.
- Es liegt kein begründeter Verdacht auf Steuerhinterziehung oder -umgehung vor.
Die wichtigste Empfehlung lautet: Beantragen Sie die Freistellungsbescheinigung, bevor Sie den ersten Auftrag abschließen, nicht danach. Das Finanzamt benötigt für die Bearbeitung mehrere Wochen. Warten Sie erst auf den ersten Auftrag, sitzt Ihr Auftraggeber mit der Pflicht zum Einbehalt fest und Sie mit gekürzten Liquiditätszuflüssen. Die Freistellungsbescheinigung ist ein Antragsdokument: Ohne aktiven Schritt passiert nichts.
Weitere Details zu Pflichten, Haftungsrisiken und zur Behandlung bei grenzüberschreitenden Bauleistungen finden Sie im Artikel Bauabzugsteuer: Freistellungsbescheinigung, Pflichten und Haftung.

Reverse Charge nach § 13b UStG: Wann die Steuerschuld auf den Auftraggeber übergeht
Wenn Sie als Bauunternehmen Aufträge von anderen Bauunternehmen, Generalunternehmern oder bauträgertätigen Immobiliengesellschaften annehmen, gilt in der Umsatzsteuer ein besonderes Verfahren: Nach § 13b Abs. 2 Nr. 4 UStG geht die Steuerschuld vom leistenden Unternehmen auf den Leistungsempfänger über. Das nennt sich Steuerschuldumkehr oder Reverse Charge.
Was das für Ihre Rechnungsstellung bedeutet
Sie stellen Ihre Rechnung ohne Umsatzsteuer aus. Stattdessen fügen Sie den Pflichthinweis ein: "Steuerschuldnerschaft des Leistungsempfängers gemäß § 13b Abs. 2 Nr. 4, Abs. 5 UStG." Ihr Auftraggeber bucht die Umsatzsteuer als Ausgangsumsatz und zieht sie gleichzeitig als Vorsteuer ab. Bei ihm ist der Saldo null, sofern er voll vorsteuerabzugsberechtigt ist.
Für Sie als leistenden Unternehmer bringt das einen erheblichen Liquiditätsvorteil: Sie müssen keine Umsatzsteuer vorstrecken, nicht verwalten und nicht an das Finanzamt abführen. Der Cashflow verbessert sich, weil Sie den gesamten Nettobetrag als Zahlung erhalten.
Wann gilt § 13b UStG, wann nicht?
Die Steuerschuldumkehr greift nur, wenn der Leistungsempfänger selbst nachhaltig Bauleistungen erbringt, also selbst als Bauunternehmen am Markt tätig ist. Als junges Unternehmen können Sie beim Finanzamt eine Bescheinigung nach § 13b Abs. 8 UStG (Formular USt 1 TG) beantragen, die Ihnen gegenüber Auftraggebern und Subunternehmern die korrekte Einstufung dokumentiert.
Prüfen Sie bei Ihren Subunternehmern ebenfalls sorgfältig, ob § 13b UStG gilt. Weist ein Subunternehmer Umsatzsteuer auf seiner Rechnung aus, obwohl die Reverse-Charge-Voraussetzungen vorliegen, schulden Sie als Leistungsempfänger die Umsatzsteuer trotzdem, können aber die ausgewiesene Steuer nicht als Vorsteuer abziehen. Das Haftungsrisiko liegt in diesem Fall auf Ihrer Seite.
Konkrete Anwendungsbeispiele zu Subunternehmerverhältnissen und zur Bescheinigung nach § 13b Abs. 8 UStG finden Sie im Artikel § 13b UStG im Baugewerbe: Reverse Charge richtig anwenden.
Unfertige Leistungen bilanzieren: Die Steuerfalle am Jahresende
Bauunternehmen, die bilanzierungspflichtig sind, müssen zum 31. Dezember alle laufenden Baustellen, die noch nicht abgenommen wurden, als unfertige Erzeugnisse in der Bilanz aktivieren. Die GmbH ist immer bilanzierungspflichtig. Einzelunternehmen unterliegen der Bilanzierungspflicht ab 800.000 EUR Umsatz oder 80.000 EUR Jahresgewinn. Was wie eine buchhalterische Formalität klingt, hat unmittelbare steuerliche Konsequenzen.
Gewinnrealisierung erst bei Abnahme
Der Gewinn aus einem Bauprojekt entsteht steuerlich erst im Moment der Abnahme durch den Auftraggeber. Bis dahin werden die angefallenen Herstellungskosten (Material, Lohn, anteilige Gemeinkosten) als Bestand aktiviert. Übersteigt dieser Bestand zum Jahresende den Anfangsbestand unfertiger Leistungen, erhöht das Ihren steuerlichen Gewinn des laufenden Jahres, obwohl die Abnahme und damit der Zahlungseingang erst im Folgejahr erfolgen.
Ein Beispiel: Sie haben zum 31. Dezember drei laufende Baustellen mit Herstellungskosten von insgesamt 400.000 EUR. Diese werden erst im Februar des Folgejahres abgenommen. Die 400.000 EUR (abzüglich des Anfangsbestands) treiben Ihren Jahresgewinn nach oben. Sie zahlen Steuern auf Gewinne, die noch nicht auf Ihrem Konto sind.
Wie Sie die Liquiditätsfalle entschärfen
Mit einer frühzeitigen Jahresabschlussplanung lässt sich dieser Effekt steuern. Die zulässigen Bewertungsansätze für Herstellungskosten bieten Spielraum: Der Mindestansatz enthält Material- und Lohnkosten sowie die direkt zurechenbaren Gemeinkosten, der Höchstansatz schließt auch kalkulatorische Kosten ein. Die genaue Wahl hat steuerliche Auswirkungen. Außerdem lässt sich durch sorgfältige Abgrenzung von Teilleistungen prüfen, welche Positionen bereits als abgenommen gelten können.
Das setzt voraus, dass Sie Ihren Steuerberater nicht erst im März mit dem Jahresabschluss beauftragen, sondern bereits im Oktober oder November mit den laufenden Baustellen konfrontieren. Je früher die Abstimmung, desto mehr Gestaltungsspielraum bleibt. Alles zur Bewertung und zu Gestaltungsoptionen erklärt der Artikel Unfertige Leistungen bilanzieren: Gewinnrealisierung im Baugewerbe.
Weitere Pflichten beim Einsatz von Subunternehmern
Viele Bauunternehmen setzen von Beginn an Subunternehmer ein, um Kapazitätsspitzen abzudecken. Das ist wirtschaftlich sinnvoll, bringt aber eigene Risiken mit sich.
Das größte ist die Scheinselbständigkeit: Wenn ein Subunternehmer ausschließlich oder überwiegend für Sie tätig ist, seine Arbeitszeiten durch Sie bestimmt werden und er keine eigenen Betriebsmittel einsetzt, kann die Deutsche Rentenversicherung ihn als abhängig Beschäftigten einstufen. Die Folge: rückwirkende Lohnsteuer und Sozialversicherungsbeiträge. Außerdem haften Sie unter Umständen für nicht abgeführte Sozialversicherungsbeiträge Ihrer Subunternehmer nach § 28e SGB IV.
Der Zoll kontrolliert auf Baustellen regelmäßig die Einhaltung des allgemeinverbindlichen Tarifmindestlohns im Baugewerbe, nicht nur bei Ihren eigenen Mitarbeitern, sondern auch bei den Nachunternehmern. Dokumentieren Sie sorgfältig, dass Ihre Subunternehmer die geltenden Lohnuntergrenzen einhalten. Eine lückenhafte Dokumentation begründet im Prüfungsfall erhebliche Haftungsrisiken.
Fazit: Die vier Weichenstellungen von Anfang an richtig setzen
Ein Bauunternehmen zu gründen bedeutet mehr als eine Gewerbeanmeldung und einen Handwerkskammer-Eintrag. Die vier steuerlichen Besonderheiten des Baugewerbes, Rechtsformwahl mit Haftungsperspektive bei Baumängeln, Bauabzugsteuer und Freistellungsbescheinigung nach § 48b EStG, Reverse Charge nach § 13b UStG sowie die Bilanzierung unfertiger Leistungen, entscheiden darüber, ob Sie mit einer soliden Basis starten oder spätere Nachzahlungen mit Liquiditätsdruck verbinden.
Der richtige Zeitpunkt für steuerliche Beratung ist nicht nach dem ersten Auftrag, sondern davor. Ein Steuerberater mit Spezialisierung auf das Baugewerbe hilft Ihnen dabei, die passende Rechtsform zu wählen, die Freistellungsbescheinigung rechtzeitig zu beantragen, Reverse-Charge-Rechnungen korrekt zu stellen und den ersten Jahresabschluss ohne unerwartete Steuernachzahlungen zu überstehen.
Wenn Sie ein Bauunternehmen gründen oder kürzlich gegründet haben und die steuerliche Basis professionell aufsetzen möchten, sprechen Sie mit unserer Steuerberatung für Bauunternehmer. Wir begleiten Sie von der Gründungsberatung bis zum laufenden Jahresabschluss.
Häufige Fragen & Antworten
Brauche ich eine Freistellungsbescheinigung, bevor ich den ersten Bauauftrag annehme?
Ist die GmbH für ein Bauunternehmen besser als das Einzelunternehmen?
Was bedeutet Reverse Charge nach § 13b UStG für ein neugegründetes Bauunternehmen?
Was sind unfertige Leistungen und warum sind sie für Bauunternehmen steuerlich gefährlich?
Welche besonderen Risiken gibt es beim Einsatz von Subunternehmern im Baugewerbe?
Sie haben weitere Fragen?
Zögern Sie nicht, uns persönlich zu kontaktieren:

Steuerspar-Immobilien: Kostenfalle erkennen und vermeiden

Vermögensteuer: Kommt sie zurück – und schützt eine Stiftung?

Vier Steuervorhaben: Was Unternehmer ab 1 Mio. € Vermögen jetzt prüfen sollten

GmbH schützt Ihr Vermögen? Diese 3 Risiken bleiben

Steuerreform: Warum Familienstiftungen besonders profitieren
Steuern sparen als Gutverdiener: Welche Gestaltungen ab einem hohen sechsstelligen Einkommen wirklich greifen

Was kostet eine Familienstiftung? Gründungskosten und laufende Kosten im Überblick
Familienstiftung: Ab welchem Vermögen sie sich wirklich rechnet

Abschaffung der Steuerklassen 3 und 5: Was sich für Ehepaare ändert und wann das Faktorverfahren kommt
Bauunternehmen gründen: Rechtsform, Bauabzugsteuer und Freistellungsbescheinigung von Anfang an richtig aufsetzen

AfA-Optimierung bei Immobilien 2025: Alle Abschreibungsstrategien

Immobilien-GmbH oder Privatvermögen? Der große Steuervergleich 2025

Umsatzsteuer bei Immobilien 2025: Vorsteuerabzug, Aufteilungsschlüssel und Fallstricke

Das Holdingmodell für Immobilieninvestoren: So sparen Sie Steuern

Welche Steuern muss ein Handwerksbetrieb zahlen? Alle Steuerarten erklärt
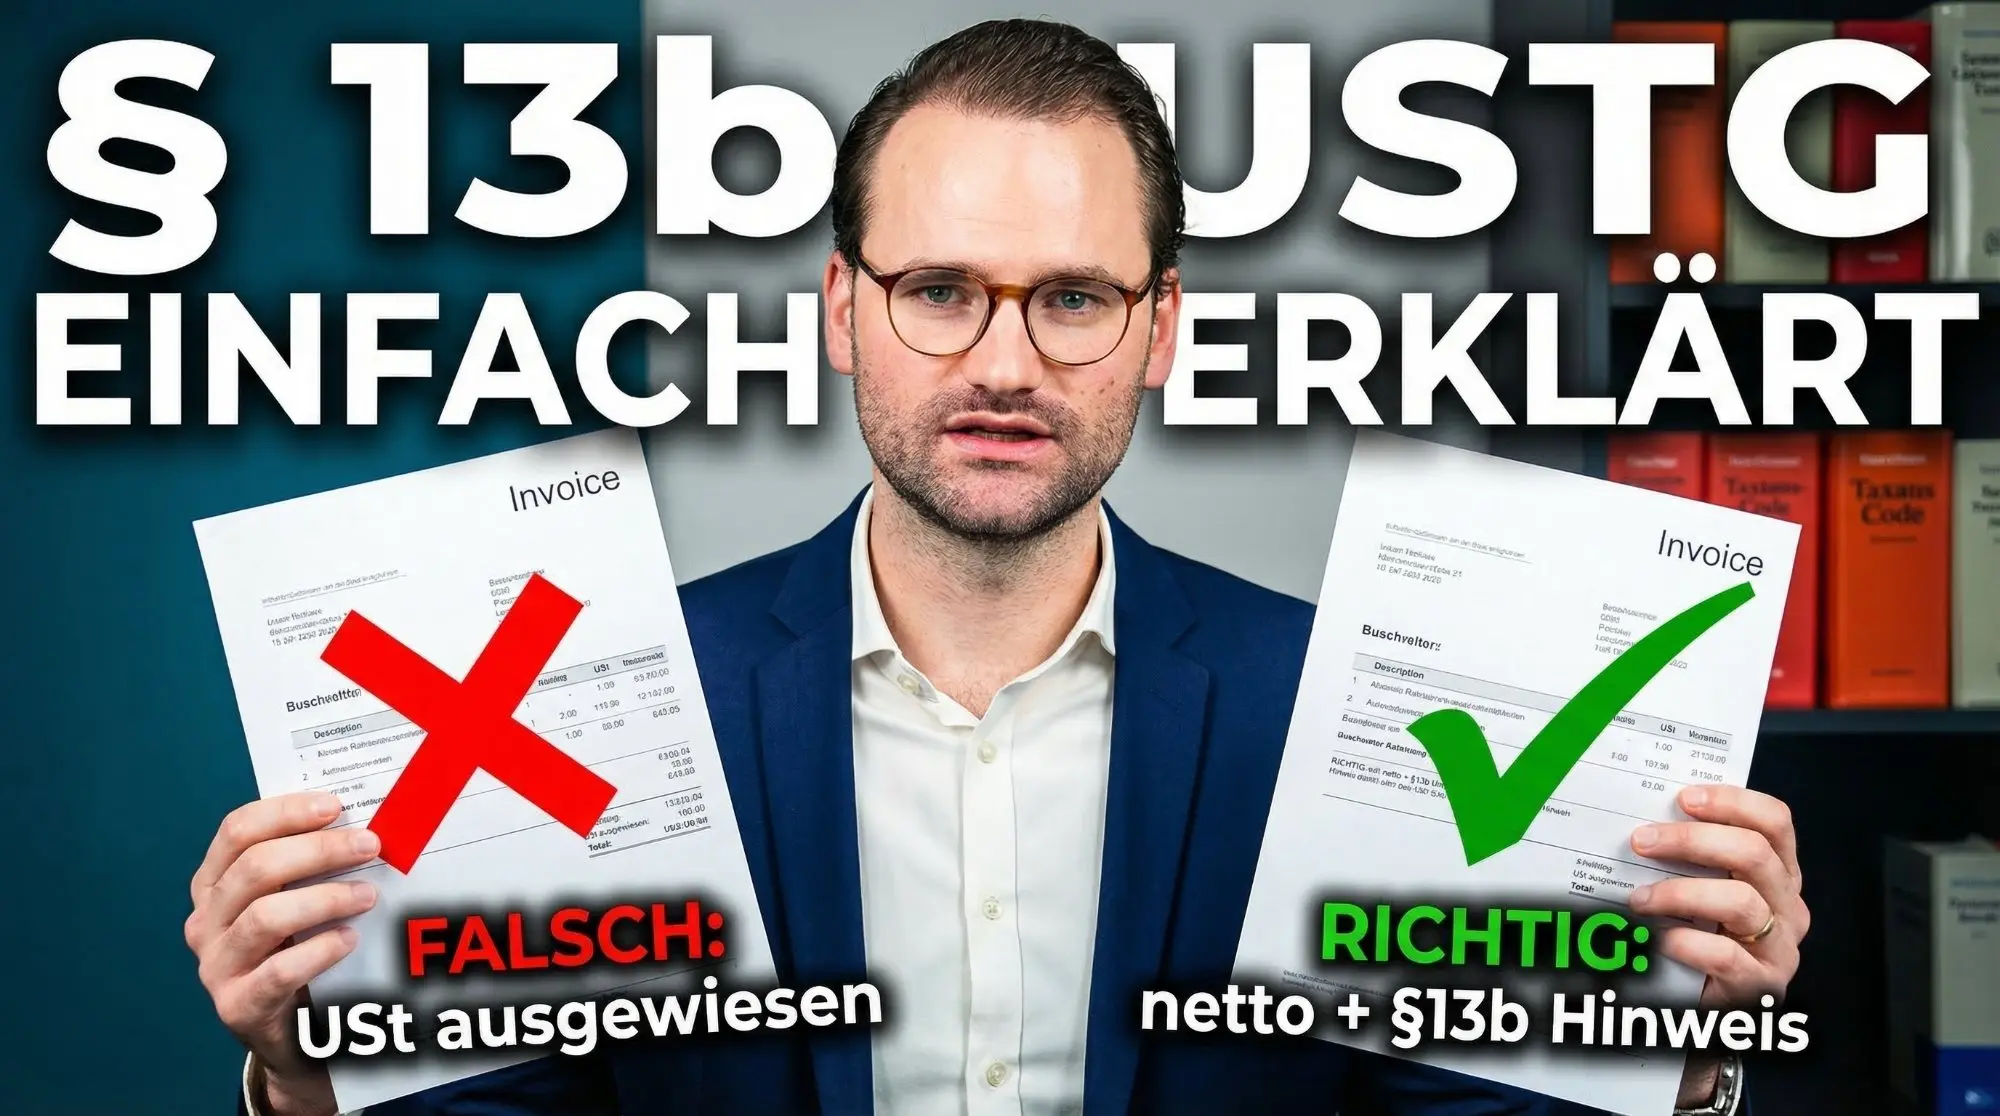
§ 13b UStG für Handwerker: Wer schuldet die Umsatzsteuer?

IAB für Handwerksbetriebe – Investitionsabzugsbetrag nutzen & Steuern sparen

Stundensatz berechnen Handwerk: Formel + Rechenbeispiel 2026
Gesellschaftsform Handwerker: GmbH vs. Einzelunternehmen im Vergleich

Steuerberatung für Handwerker: 5 Stellschrauben für mehr Gewinn
Immobilienkauf steuerlich optimieren: Kaufpreisaufteilung und Nebenkosten

Betriebsprüfung bei Immobilien: Prüfungsschwerpunkte und Vorbereitung

Immobilien im Betriebsvermögen: Die unterschätzte Steuerfalle
Vermietungsverluste: Liebhaberei-Falle und die 66%-Regel

Familienstiftung für Immobilien: Steuervorteile vs. VV-GmbH

Immobilien steuerfrei schenken und vererben: Freibeträge und Nießbrauch

Umsatzsteuer bei Immobilien: Option nach § 9 UStG und Vorsteuerabzug

Steuerfreier Immobilienverkauf: 10-Jahresfrist und § 6b EStG

Grunderwerbsteuer sparen: Share Deal und Konzernklausel

Gewerblicher Grundstückshandel: Die 3-Objekt-Grenze und ihre Folgen

§ 8b KStG: Steuerfreie Immobilienverkäufe in der GmbH

Immobilien in GmbH oder Privatvermögen: Vollständiger Steuervergleich

AfA bei Immobilien: Lineare, degressive, § 7b und Denkmal-AfA erklärt

Scheinselbständigkeit im Handwerk: Prüfungsrisiken und steuerfreie Gehaltsbestandteile

Unfertige Leistungen im Handwerk: Bilanzierung und Steuergestaltung

Schlussrechnungen im Handwerk: Nachträge und Aufmaß richtig abrechnen

Anzahlungen im Handwerk: Liquiditätsfalle vermeiden

Bauabzugsteuer für Handwerker: 15% Einbehalt verstehen

Wann entsteht die Umsatzsteuer? Zeitpunkt-Falle für Handwerker
§ 14c UStG: Die gefährliche Rechnungsfalle für Handwerker

§ 13b UStG für Handwerker: Reverse-Charge richtig anwenden

Umsatzsteuer in der Bauwirtschaft: Werklieferung und Teilleistungen

Steuergestaltung für Bauträger: Teure Fehler vermeiden

Betriebsprüfung bei Bauunternehmen: 7 Prüfungsschwerpunkte

Mindestlohn und Zollkontrollen auf der Baustelle: Compliance-Pflichten
Unfertige Leistungen bilanzieren: Gewinnrealisierung im Baugewerbe

Schlussrechnungen im Baugewerbe: Die häufigste Umsatzsteuer-Falle

Bauabzugsteuer: Freistellungsbescheinigung, Pflichten und Haftung nach §§ 48–48d EStG

§ 13b UStG im Baugewerbe: Reverse-Charge-Verfahren für Bauunternehmer
Finanzierungsfehler: Wenn der Schuldzinsenabzug unwiderruflich verloren ist
Kaufpreisaufteilung verpasst? So retten Sie Ihre AfA-Grundlage

Steuerwissen für Vermieter: Die wichtigsten Regeln im Überblick

Familienheim steuerfrei übertragen: So nutzen Sie die Befreiung richtig
Steuerfreies Familienheim: Neue BFH-Urteile verschärfen die Regeln

Schenkung widerrufen? Rückforderungsklauseln bei Grundstücken

Kettenschenkung: Wenn der Fiskus bei Immobilienübertragungen zuschlägt

10-Jahresfristen bei Immobilien: Diese Fristen kosten Sie Geld
Grundstücksübertragung: Steuerlicher Überblick für die Vermögensnachfolge
Nießbrauch vs. Verkauf: Welches Modell bringt den AfA-Stepup?

Vorbehaltsnießbrauch: So sichern Sie Erträge und sparen Schenkungsteuer
Nießbrauch bei Immobilien: Überblick für Investoren und Familien

Die 15%-Falle beim Immobilienkauf: Wann Sanierungskosten nicht mehr absetzbar sind
Restnutzungsdauer-AfA — So berechnen Sie höhere Abschreibungen für Ihre Immobilie
Restnutzungsdauer-Gutachten: BMF macht den Weg frei — Was Vermieter jetzt tun sollten

Erhaltungsaufwand oder Herstellungskosten — Was Vermieter wissen müssen

BMF-Schreiben 2026: Neue Regeln für Sanierungskosten — Was Vermieter jetzt wissen müssen
Erbschaftssteuer-Rekord: So schützen Sie Ihr Vermögen 2026 vor dem Fiskus

Steuer-Spritze für Ärzte: Warum Mediziner jetzt eine Service-GmbH brauchen
Trading GmbH 2026: Ab wann sich das Depot im Unternehmen wirklich lohnt

Vermögensaufbau 2026: So holen Sie Gewinne fast steuerfrei aus Ihrer GmbH
GmbH-Anteile steuerfrei übertragen: Warum die Stiftung die Holding schlägt

Steueroptimierung 2026: Ihr Fahrplan für den unternehmerischen Vermögensaufbau
Kunst als Steuerjoker: So finanzieren Sie Ihr Büro-Design über das Finanzamt

5 gefährliche Fehler im GmbH-Gesellschaftsvertrag: So schützen Sie Ihre Firma

Betriebsprüfung: Warum Sie keine Panik haben müssen
Firmenwagen: Kaufen, Leasen oder Abo? Der ultimative Vergleich

300 Millionen Euro Steuerhinterziehung? Die Wahrheit hinter den Schlagzeilen
Steuern sparen für Ärzte: So verwandeln Mediziner Steuerlast in Vermögen

Steueränderungen 2026: Das ändert sich jetzt für Pendler, Gastro und Ehrenamt
Unternehmensbewertung: Wie Sie den Wert Ihrer Firma strategisch steuern

Zinslose Darlehen an Tochterfirmen: Steuerfalle oder legales Mittel?

GmbH-Geschäftsführergehalt: So viel dürfen Sie sich wirklich auszahlen
Jobwechsel in der Steuerberatung: Warum Zögern deinen Marktwert gefährdet

Gestalten statt nur Verwalten: Ihre Karriere bei Rohlmann Steuerberatung

Geschäftsführerhaftung: Wenn die „beschränkte Haftung“ zur Privatfalle wird
Koalitionsvertrag 2025: Was Immobilieninvestoren wissen müssen
Stiftungsvokabular: Die wichtigsten Begriffe erklärt
Vermögensübertragung in Stiftung: Warum Sie einen Steuerberater brauchen
Familienstiftung als Steuerstrategie: Kosten, Steuervorteile und Break-even 2026
Die 90/10 Immobilie: Was steckt hinter dem Steuertrick?

Wohnung kaufen und steuerfrei verkaufen: Die 10-Jahres-Regel

Die richtige Rechtsform für Immobilieninvestoren
Ferienimmobilie im Ausland: So vermeiden Sie Doppelbesteuerung

GmbH für Bauunternehmen: Wann lohnt sich der Wechsel?
Wirtschaftsprüfung im Handwerk: Ab wann ist sie Pflicht?

Familiengenossenschaft: Das gefährliche Ende eines Steuersparmodells

Wie Paare mit der Güterstandsschaukel Steuern sparen können

Franchisegeber & Filialisten: Schluss mit der „Blackbox“ bei mehreren Standorten

Wie du 200.000 € vor Steuern schützt: Einzelunternehmen vs. GmbH
Betriebsimmobilie kaufen: Warum die richtige Struktur über Ihr Vermögen entscheidet
Steuerspar-Immobilien: Kostenfalle erkennen und vermeiden
Vermögensteuer: Kommt sie zurück – und schützt eine Stiftung?
Vier Steuervorhaben: Was Unternehmer ab 1 Mio. € Vermögen jetzt prüfen sollten
GmbH schützt Ihr Vermögen? Diese 3 Risiken bleiben
Steuerreform: Warum Familienstiftungen besonders profitieren
Steuern sparen als Gutverdiener: Welche Gestaltungen ab einem hohen sechsstelligen Einkommen wirklich greifen
Was kostet eine Familienstiftung? Gründungskosten und laufende Kosten im Überblick
Familienstiftung: Ab welchem Vermögen sie sich wirklich rechnet
Abschaffung der Steuerklassen 3 und 5: Was sich für Ehepaare ändert und wann das Faktorverfahren kommt
Bauunternehmen gründen: Rechtsform, Bauabzugsteuer und Freistellungsbescheinigung von Anfang an richtig aufsetzen
AfA-Optimierung bei Immobilien 2025: Alle Abschreibungsstrategien
Immobilien-GmbH oder Privatvermögen? Der große Steuervergleich 2025
Umsatzsteuer bei Immobilien 2025: Vorsteuerabzug, Aufteilungsschlüssel und Fallstricke
Das Holdingmodell für Immobilieninvestoren: So sparen Sie Steuern
Welche Steuern muss ein Handwerksbetrieb zahlen? Alle Steuerarten erklärt
§ 13b UStG für Handwerker: Wer schuldet die Umsatzsteuer?
IAB für Handwerksbetriebe – Investitionsabzugsbetrag nutzen & Steuern sparen
Stundensatz berechnen Handwerk: Formel + Rechenbeispiel 2026
Gesellschaftsform Handwerker: GmbH vs. Einzelunternehmen im Vergleich
Steuerberatung für Handwerker: 5 Stellschrauben für mehr Gewinn
Immobilienkauf steuerlich optimieren: Kaufpreisaufteilung und Nebenkosten
Betriebsprüfung bei Immobilien: Prüfungsschwerpunkte und Vorbereitung
Immobilien im Betriebsvermögen: Die unterschätzte Steuerfalle
Vermietungsverluste: Liebhaberei-Falle und die 66%-Regel
Familienstiftung für Immobilien: Steuervorteile vs. VV-GmbH
Immobilien steuerfrei schenken und vererben: Freibeträge und Nießbrauch
Umsatzsteuer bei Immobilien: Option nach § 9 UStG und Vorsteuerabzug
Steuerfreier Immobilienverkauf: 10-Jahresfrist und § 6b EStG
Grunderwerbsteuer sparen: Share Deal und Konzernklausel
Gewerblicher Grundstückshandel: Die 3-Objekt-Grenze und ihre Folgen
§ 8b KStG: Steuerfreie Immobilienverkäufe in der GmbH
Immobilien in GmbH oder Privatvermögen: Vollständiger Steuervergleich
AfA bei Immobilien: Lineare, degressive, § 7b und Denkmal-AfA erklärt
Scheinselbständigkeit im Handwerk: Prüfungsrisiken und steuerfreie Gehaltsbestandteile
Unfertige Leistungen im Handwerk: Bilanzierung und Steuergestaltung
Schlussrechnungen im Handwerk: Nachträge und Aufmaß richtig abrechnen
Anzahlungen im Handwerk: Liquiditätsfalle vermeiden
Bauabzugsteuer für Handwerker: 15% Einbehalt verstehen
Wann entsteht die Umsatzsteuer? Zeitpunkt-Falle für Handwerker
§ 14c UStG: Die gefährliche Rechnungsfalle für Handwerker
§ 13b UStG für Handwerker: Reverse-Charge richtig anwenden
Umsatzsteuer in der Bauwirtschaft: Werklieferung und Teilleistungen
Steuergestaltung für Bauträger: Teure Fehler vermeiden
Betriebsprüfung bei Bauunternehmen: 7 Prüfungsschwerpunkte
Mindestlohn und Zollkontrollen auf der Baustelle: Compliance-Pflichten
Unfertige Leistungen bilanzieren: Gewinnrealisierung im Baugewerbe
Schlussrechnungen im Baugewerbe: Die häufigste Umsatzsteuer-Falle
Bauabzugsteuer: Freistellungsbescheinigung, Pflichten und Haftung nach §§ 48–48d EStG
§ 13b UStG im Baugewerbe: Reverse-Charge-Verfahren für Bauunternehmer
Finanzierungsfehler: Wenn der Schuldzinsenabzug unwiderruflich verloren ist
Kaufpreisaufteilung verpasst? So retten Sie Ihre AfA-Grundlage
Steuerwissen für Vermieter: Die wichtigsten Regeln im Überblick
Familienheim steuerfrei übertragen: So nutzen Sie die Befreiung richtig
Steuerfreies Familienheim: Neue BFH-Urteile verschärfen die Regeln
Schenkung widerrufen? Rückforderungsklauseln bei Grundstücken
Kettenschenkung: Wenn der Fiskus bei Immobilienübertragungen zuschlägt
10-Jahresfristen bei Immobilien: Diese Fristen kosten Sie Geld
Grundstücksübertragung: Steuerlicher Überblick für die Vermögensnachfolge
Nießbrauch vs. Verkauf: Welches Modell bringt den AfA-Stepup?
Vorbehaltsnießbrauch: So sichern Sie Erträge und sparen Schenkungsteuer
Nießbrauch bei Immobilien: Überblick für Investoren und Familien
Die 15%-Falle beim Immobilienkauf: Wann Sanierungskosten nicht mehr absetzbar sind
Restnutzungsdauer-AfA — So berechnen Sie höhere Abschreibungen für Ihre Immobilie
Restnutzungsdauer-Gutachten: BMF macht den Weg frei — Was Vermieter jetzt tun sollten
Erhaltungsaufwand oder Herstellungskosten — Was Vermieter wissen müssen
BMF-Schreiben 2026: Neue Regeln für Sanierungskosten — Was Vermieter jetzt wissen müssen
Erbschaftssteuer-Rekord: So schützen Sie Ihr Vermögen 2026 vor dem Fiskus
Steuer-Spritze für Ärzte: Warum Mediziner jetzt eine Service-GmbH brauchen
Trading GmbH 2026: Ab wann sich das Depot im Unternehmen wirklich lohnt
Vermögensaufbau 2026: So holen Sie Gewinne fast steuerfrei aus Ihrer GmbH
GmbH-Anteile steuerfrei übertragen: Warum die Stiftung die Holding schlägt
Steueroptimierung 2026: Ihr Fahrplan für den unternehmerischen Vermögensaufbau
Kunst als Steuerjoker: So finanzieren Sie Ihr Büro-Design über das Finanzamt
5 gefährliche Fehler im GmbH-Gesellschaftsvertrag: So schützen Sie Ihre Firma
Betriebsprüfung: Warum Sie keine Panik haben müssen
Firmenwagen: Kaufen, Leasen oder Abo? Der ultimative Vergleich
300 Millionen Euro Steuerhinterziehung? Die Wahrheit hinter den Schlagzeilen
Steuern sparen für Ärzte: So verwandeln Mediziner Steuerlast in Vermögen
Steueränderungen 2026: Das ändert sich jetzt für Pendler, Gastro und Ehrenamt
Unternehmensbewertung: Wie Sie den Wert Ihrer Firma strategisch steuern
Zinslose Darlehen an Tochterfirmen: Steuerfalle oder legales Mittel?
GmbH-Geschäftsführergehalt: So viel dürfen Sie sich wirklich auszahlen
Jobwechsel in der Steuerberatung: Warum Zögern deinen Marktwert gefährdet
Gestalten statt nur Verwalten: Ihre Karriere bei Rohlmann Steuerberatung
Geschäftsführerhaftung: Wenn die „beschränkte Haftung“ zur Privatfalle wird
Koalitionsvertrag 2025: Was Immobilieninvestoren wissen müssen
Stiftungsvokabular: Die wichtigsten Begriffe erklärt
Vermögensübertragung in Stiftung: Warum Sie einen Steuerberater brauchen
Familienstiftung als Steuerstrategie: Kosten, Steuervorteile und Break-even 2026
Die 90/10 Immobilie: Was steckt hinter dem Steuertrick?
Wohnung kaufen und steuerfrei verkaufen: Die 10-Jahres-Regel
Die richtige Rechtsform für Immobilieninvestoren
Ferienimmobilie im Ausland: So vermeiden Sie Doppelbesteuerung
GmbH für Bauunternehmen: Wann lohnt sich der Wechsel?
Wirtschaftsprüfung im Handwerk: Ab wann ist sie Pflicht?
Familiengenossenschaft: Das gefährliche Ende eines Steuersparmodells
Wie Paare mit der Güterstandsschaukel Steuern sparen können
Franchisegeber & Filialisten: Schluss mit der „Blackbox“ bei mehreren Standorten
Wie du 200.000 € vor Steuern schützt: Einzelunternehmen vs. GmbH